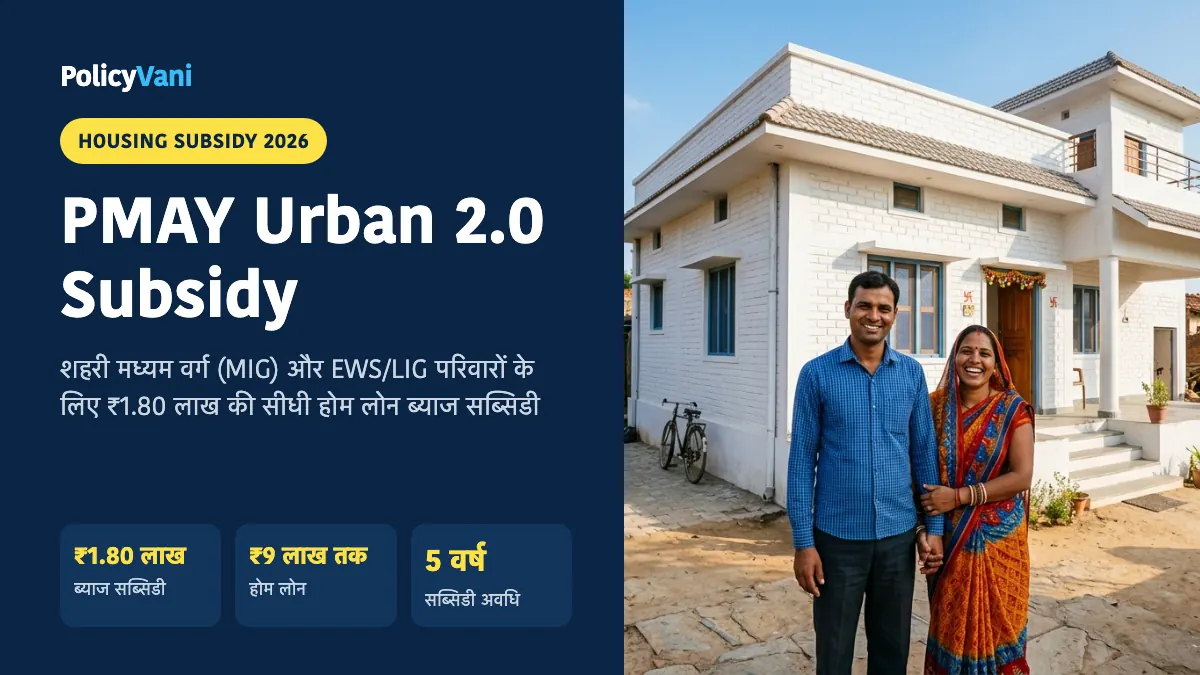
HOUSING MISSION 2026
पूरी जानकारी पढ़ें →
📲 यह महत्वपूर्ण जानकारी अपने परिवार व दोस्तों को भेजें:
⚡ 30 सेकंड में समझें — मुख्य बिंदु (Quick Takeaways)
- योजना श्रेणी / विभाग: HOUSING SUBSIDY 2026
- मुख्य लाभ व उद्देश्य: शहरी मध्यम वर्ग (MIG) और EWS/LIG परिवारों के लिए ₹1.80 लाख की सीधी होम लोन ब्याज सब्सिडी
- ध्यान दें: राशि, तारीख और पात्रता बदल सकती है — आवेदन से पहले आधिकारिक पोर्टल पर पुष्टि करें।
📑 विषय सूची (Quick Index)
आर्टिकल के मुख्य भाग
PM Awas Yojana Urban 2.0 (PMAY-U 2.0): केंद्र सरकार द्वारा शहरी क्षेत्रों के मध्यम वर्गीय (MIG) और ईडब्ल्यूएस/एलआईजी (EWS/LIG) परिवारों को अपना पक्का घर बनाने या खरीदने के लिए 'प्रधानमंत्री आवास योजना शहरी 2.0' लागू की गई है। इसके तहत ₹35 लाख तक की कीमत वाले मकान के लिए ₹25 लाख तक के बैंक होम लोन पर ₹1.80 लाख की सीधी ब्याज सब्सिडी (Interest Subsidy) प्रदान की जा रही है।
⚡ ब्याज सब्वेंशन योजना (ISS): ₹9 लाख तक के प्रथम होम लोन पर 4% की वार्षिक ब्याज सब्सिडी 5 वर्षों में 5-समान किस्तों में आपके होम लोन खाते में क्रेडिट की जाएगी।
1. PMAY-U 2.0 की आय सीमा एवं सब्सिडी संरचना
| आय वर्ग (Income Category) | वार्षिक पारिवारिक आय | पात्र होम लोन राशि | ब्याज सब्सिडी (Interest Subsidy) |
|---|---|---|---|
| EWS (आर्थिक रूप से कमजोर) | ₹3 लाख तक | ₹9 लाख तक | 4% (₹1.80 लाख NPV) |
| LIG (निम्न आय वर्ग) | ₹3 लाख से ₹6 लाख | ₹9 लाख तक | 4% (₹1.80 लाख NPV) |
| MIG (मध्यम आय वर्ग) | ₹6 लाख से ₹9 लाख | ₹9 लाख तक | 4% (₹1.80 लाख NPV) |
2. pmaymis.gov.in पर ऑनलाइन आवेदन प्रक्रिया
- आधिकारिक पोर्टल pmaymis.gov.in पर जाएं।
- 'Citizen Assessment' विकल्प में अपने 12 अंकों के आधार नंबर द्वारा रजिस्ट्रेशन करें।
- बैंक होम लोन विवरण, संपत्ति का पता और आय प्रमाण पत्र अपलोड करें।
- मूल्यांकन और सत्यापन के पश्चात प्राथमिक ऋण संस्थान (PLI/Bank) द्वारा सब्सिडी स्वीकृत की जाएगी।
3. अक्सर पूछे जाने वाले सवाल (FAQs)
Q1. क्या पक्का मकान होने पर भी सब्सिडी मिलेगी?
उत्तर: नहीं, आवेदक या उसके परिवार के किसी सदस्य के नाम देश में कहीं भी पक्का मकान नहीं होना चाहिए।
Q2. सब्सिडी राशि होम लोन खाते में कैसे जमा होती है?
उत्तर: नेशनल हाउसिंग बैंक (NHB) या HUDCO द्वारा स्वीकृत राशि सीधे आपके होम लोन मूलधन (Principal Amount) में से घटा दी जाती है।
📚 स्रोत (Sources):
❗ इस लेख में कोई जानकारी गलत या पुरानी लगी? हमें बताएं — हम आधिकारिक स्रोत से जांच कर सुधार करेंगे।
गलती रिपोर्ट करें (Report an error)
📌 संबंधित महत्वपूर्ण सरकारी योजनाएं


